Comment protéger votre vie privée avec une adresse publique différente à chaque transaction avec votre cold Wallet....
shopping_cart
Panier
(0)
Latest posts
-
 Comment protéger votre vie privée avec une adresse publique différente à chaque transaction avec votre cold Wallet.En savoir plus
-
 Monter une petite ferme de minage à domicile : guide pratique 2026En savoir plus
Monter une petite ferme de minage à domicile : guide pratique 2026 Vous avez un espace disponible (garage, cave,...
-
 Aleo (ALEO) : la blockchain de confidentialité programmable expliquée simplement — et pourquoi le minage y est uniqueEn savoir plus
Aleo (ALEO) : la blockchain de confidentialité programmable expliquée simplement — et pourquoi le minage y est...
-
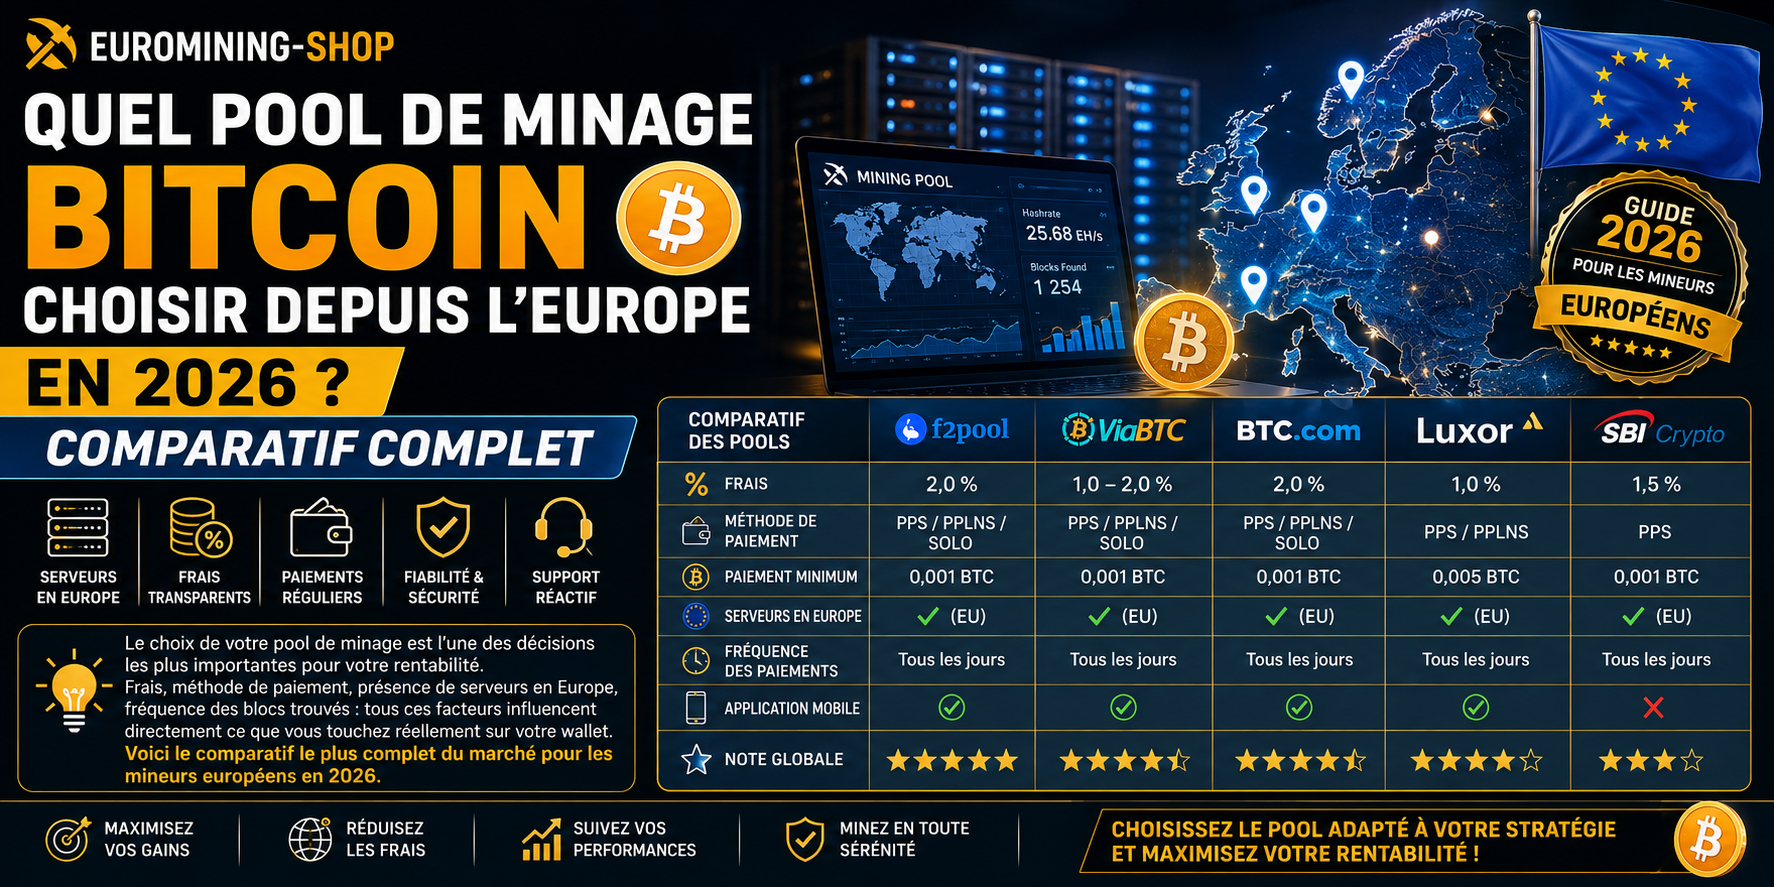 Quel pool de minage Bitcoin choisir depuis l'Europe en 2026 ? Comparatif completEn savoir plus
Le choix de votre pool de minage est l'une des décisions les plus importantes pour votre rentabilité. Frais, méthode...
-
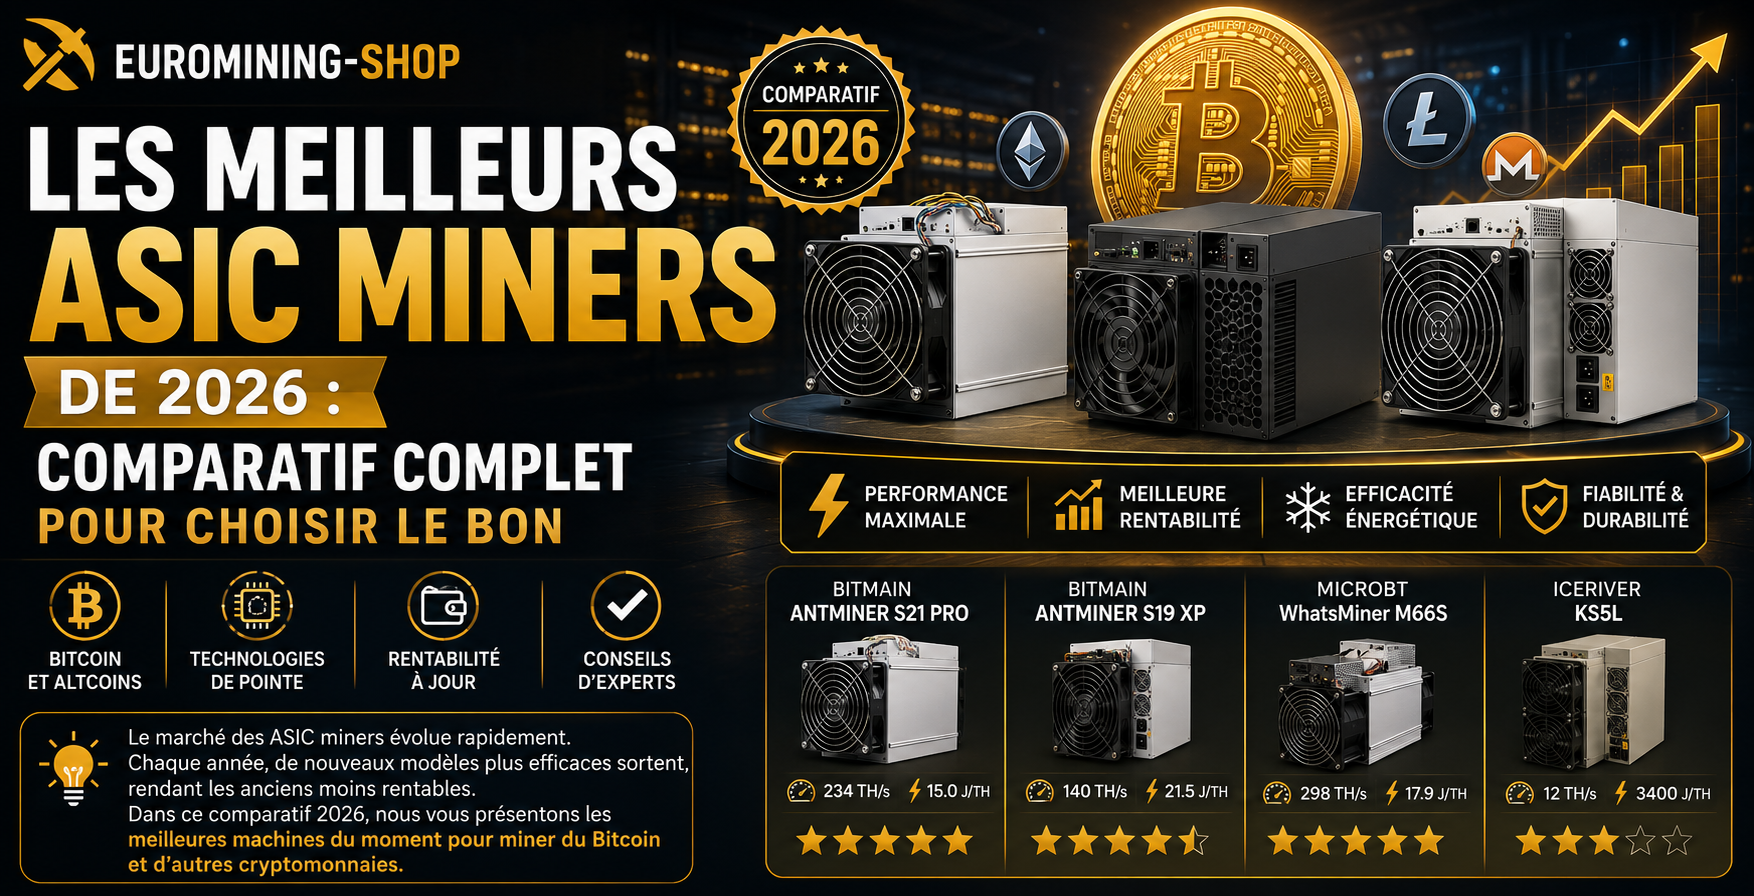 Les meilleurs ASIC miners de 2026 : comparatif complet pour choisir le bonEn savoir plus
Le marché des ASIC miners évolue rapidement. Chaque année, de nouveaux modèles plus efficaces sortent, rendant les...
-
 Calculer la rentabilité de son minage crypto : le guide complet 2026En savoir plus
Avant d'investir dans du matériel de minage, la question incontournable est : est-ce que ça va être rentable ? Dans...
-
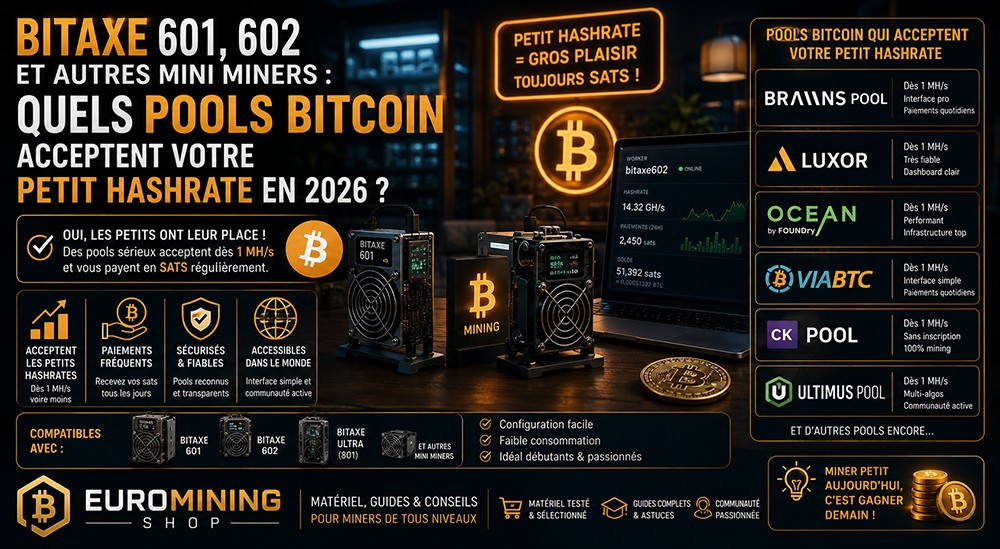 Bitaxe 601, 602 et autres mini miners : quels pools Bitcoin acceptent votre petit hashrate en 2026 ?En savoir plus
C'est l'une des idées reçues les plus répandues dans la communauté minage débutant : « avec un Bitaxe ou un petit...
-
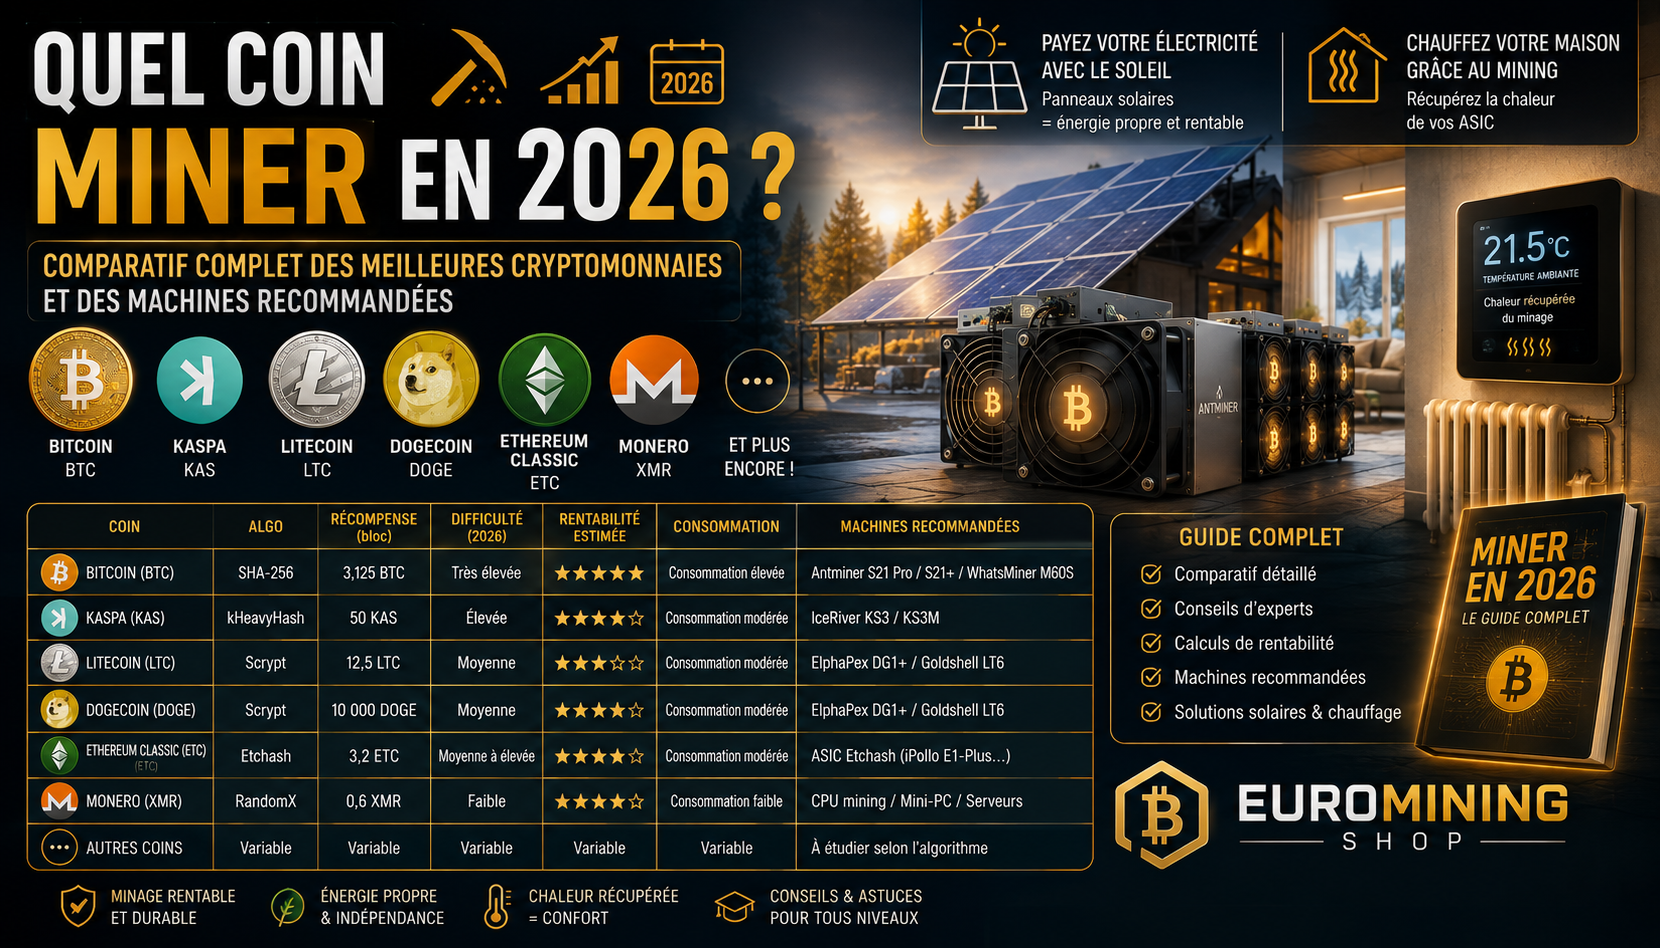 Quel coin miner en 2026 ? Comparatif complet des meilleures cryptomonnaies et des machines recommandéesEn savoir plus
Bitcoin, Kaspa, Litecoin, Dogecoin, Ethereum Classic, Monero... Vous voulez vous lancer dans le minage mais vous ne...
-
 Vendre ses Bitcoin sans exchange : toutes les solutions disponibles en France en 2026En savoir plus
Vous voulez convertir vos Bitcoin en euros sans passer par Coinbase, Bitvavo ou un autre exchange centralisé ? Vous...
-
 Fork eCash de Bitcoin en août 2026 : vos Bitcoin sont-ils en danger ? Que faire ? Guide simple pour débutantsEn savoir plus
Depuis quelques semaines, un mot circule dans la communauté crypto et inquiète beaucoup de détenteurs de Bitcoin : «...
Catégories de blog
Recherche dans le blog
Articles archivés
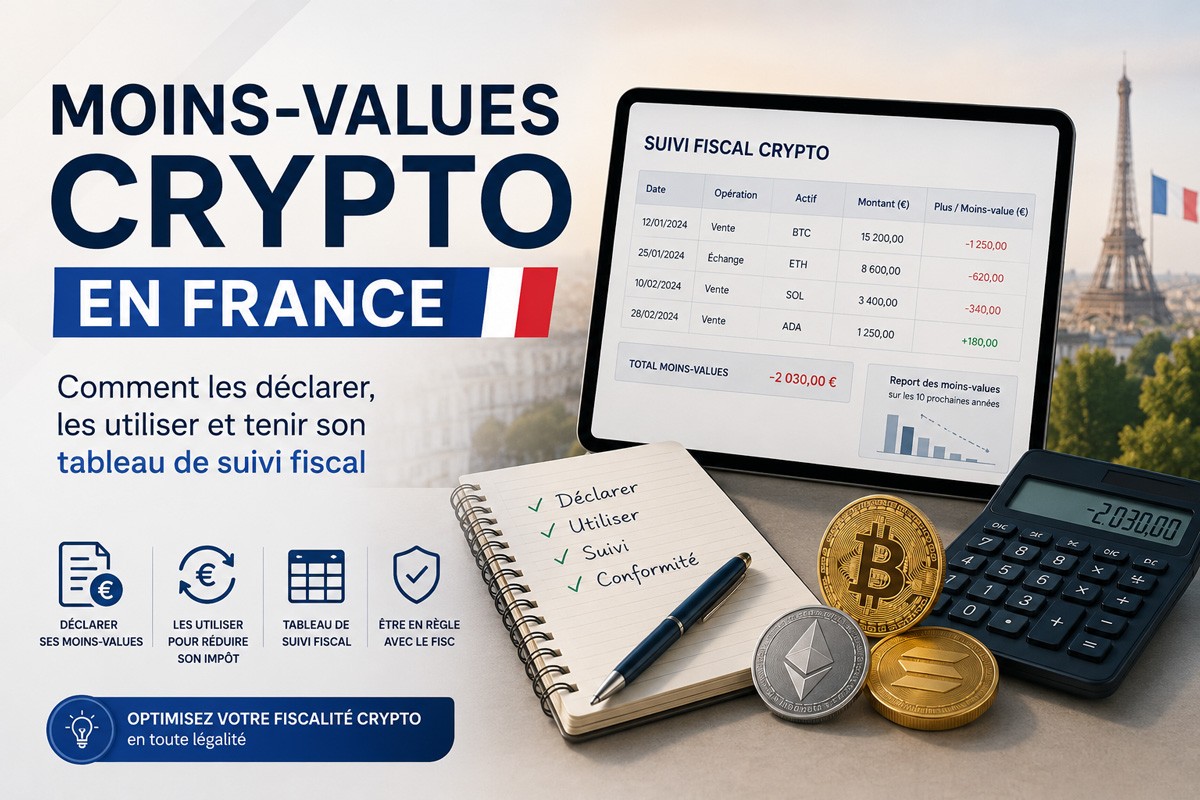
Moins-values crypto en France : comment les déclarer, les utiliser et tenir son tableau de suivi fiscal
Sommaire
- 1. C'est quoi une moins-value crypto ?
- 2. La règle d'or : la moins-value compense uniquement les plus-values de la même année
- 3. Comment la moins-value réduit votre impôt — exemple concret
- 4. Pourquoi tenir un tableau de suivi tout au long de l'année
- 5. La formule de calcul officielle : la méthode du portefeuille global
- 6. Le tableau Excel de suivi fiscal — mode d'emploi
- 7. Comment déclarer une moins-value sur le formulaire 2086
- 8. La stratégie du tax-loss harvesting : réaliser volontairement des moins-values
- 9. Les outils pour automatiser le suivi fiscal
- Résumé : les 5 règles à retenir
On parle souvent des plus-values et des impôts à payer quand on gagne de l'argent avec ses cryptomonnaies. Mais que se passe-t-il quand on perd ? Si vous avez vendu des Bitcoin à un prix inférieur à celui d'achat — comme beaucoup d'investisseurs l'ont fait pendant la correction de fin 2025 et début 2026 — vous avez réalisé une moins-value. Cette moins-value n'est pas qu'une mauvaise nouvelle : elle peut réduire vos impôts. Encore faut-il savoir comment la déclarer correctement et comment le prouver au fisc.
1. C'est quoi une moins-value crypto ?
Une moins-value, c'est simplement une perte réalisée. Si vous avez acheté du Bitcoin à 90 000 € et que vous l'avez revendu à 65 000 €, vous avez réalisé une moins-value de 25 000 €. Attention : tant que vous n'avez pas vendu, c'est une moins-value latente — elle n'existe pas fiscalement. La moins-value n'existe que quand vous vendez effectivement vos cryptos contre des euros.
Moins-value latente vs moins-value réalisée
Votre Bitcoin acheté à 90 000 € vaut aujourd'hui 65 000 €. Tant que vous ne vendez pas, il n'y a aucune moins-value aux yeux du fisc — juste une perte sur papier. Ce n'est que le jour où vous vendez vos BTC contre des euros que la moins-value est réalisée et déclarable. C'est ce qu'on appelle le fait générateur.
⚠ Ce qui NE crée PAS de moins-value
Échanger du Bitcoin contre de l'Ethereum : pas de moins-value fiscale (échange crypto-crypto non imposable). Transférer vos BTC d'un wallet à un autre : pas de moins-value. Voir votre portefeuille baisser sans vendre : pas de moins-value. Seule la vente contre des euros (ou l'achat d'un bien/service) crée un événement fiscal.
2. La règle d'or : la moins-value compense uniquement les plus-values de la même année
C'est le point le plus important — et le plus méconnu — de la fiscalité crypto française. Confirmé directement par impots.gouv.fr :
⚖ La règle officielle (impots.gouv.fr)
"La moins-value ne peut être imputée que sur les plus-values de même nature de la même année ; elle ne se reporte pas sur les années suivantes."
Cela signifie trois choses concrètes :
-
✅ Une moins-value de 2025 peut réduire — voire annuler — vos plus-values crypto de 2025
-
❌ Une moins-value de 2025 ne peut PAS être reportée sur vos plus-values de 2026
-
❌ Une moins-value crypto ne peut PAS s'imputer sur d'autres revenus (salaires, dividendes d'actions...)
⚠ Différence cruciale avec la bourse
Avec des actions en bourse, les moins-values sont reportables pendant 10 ans. Avec les cryptomonnaies, c'est différent : la moins-value de l'année est utilisable uniquement dans la même année. Une perte importante subie en 2025 qui n'est pas compensée par des plus-values 2025 est définitivement perdue fiscalement. C'est un inconvénient majeur du régime fiscal crypto français actuel.
3. Comment la moins-value réduit votre impôt — exemple concret
Voici un exemple réel pour comprendre l'impact d'une moins-value sur votre déclaration d'impôts 2026 (revenus 2025).
Scénario : Vous avez fait des achats et des ventes en 2025
| Opération | Date | Crypto | Prix de vente | Prix d'achat proportionnel* | Résultat |
|---|---|---|---|---|---|
| Vente 1 — Bull run printemps | 15 mars 2025 | 0,2 BTC | 18 000 € | 6 000 € | +12 000 € (plus-value) |
| Vente 2 — Panique bear market | 18 nov. 2025 | 0,3 BTC | 19 500 € | 27 000 € | -7 500 € (moins-value) |
| Vente 3 — Besoin de liquidités | 10 déc. 2025 | 0,1 BTC | 6 000 € | 9 000 € | -3 000 € (moins-value) |
| TOTAL 2025 | 43 500 € | 42 000 € | +1 500 € (solde net) |
*Le "prix d'achat proportionnel" est calculé selon la formule officielle de l'article 150 VH bis — voir section 5.
Sans les moins-values : ce que vous paieriez
Si on ne comptait que les gains : 12 000 € de plus-value × 31,4 % = 3 768 € d'impôt.
Avec les moins-values : ce que vous payez réellement
Solde net : 12 000 € − 7 500 € − 3 000 € = 1 500 € de plus-value nette. Impôt réel : 1 500 € × 31,4 % = 471 €. Économie grâce aux moins-values : 3 768 € − 471 € = 3 297 €.
✅ La moins-value vous a économisé 3 297 € d'impôts
En déclarant correctement vos moins-values, vous avez divisé votre impôt par 8. C'est pour ça qu'il est indispensable de suivre TOUTES vos transactions — pas seulement les gains.
Et si le solde net est négatif ?
Si vos moins-values dépassent vos plus-values sur l'année, votre solde net est négatif. Dans ce cas, vous déclarez une moins-value globale sur votre formulaire 2086 (case 3BN) et vous ne payez aucun impôt sur vos cryptos cette année-là. Mais rappel : cette moins-value globale ne se reporte pas sur 2026.
4. Pourquoi tenir un tableau de suivi tout au long de l'année
C'est le point central de cet article. La fiscalité crypto repose entièrement sur vous — il n'existe pas de relevé annuel automatique comme avec une banque ou un courtier français. Le fisc peut demander des justificatifs détaillés en cas de contrôle. Sans tableau de suivi rigoureux, vous ne pouvez pas :
-
Calculer correctement vos plus-values et moins-values
-
Remplir le formulaire 2086 avec les bonnes informations
-
Prouver à l'administration fiscale que vos chiffres sont exacts
-
Optimiser votre déclaration en faisant valoir toutes vos moins-values
⚠ Ce que le fisc peut vous demander
En cas de contrôle fiscal, l'administration peut exiger : les relevés de tous vos achats de crypto avec les dates et prix en euros, les relevés de toutes vos ventes avec les dates et prix en euros, l'historique complet de votre portefeuille pour recalculer vos plus-values et moins-values, et les relevés de vos comptes sur les plateformes étrangères. Sans ces justificatifs, vous risquez un redressement avec majorations pouvant atteindre 80 % de l'impôt redressé.
5. La formule de calcul officielle : la méthode du portefeuille global
En France, contrairement à certains pays, on ne calcule pas la plus-value ou moins-value sur chaque crypto individuellement. On utilise la méthode du portefeuille global (PAMP — Prix moyen pondéré d'acquisition du portefeuille).
La formule officielle (Article 150 VH bis du CGI)
Plus-value ou moins-value = Prix de cession — (Prix total d'acquisition du portefeuille × Prix de cession ÷ Valeur totale du portefeuille avant cession)
Où :
— Prix de cession = montant en euros reçu lors de la vente
— Prix total d'acquisition du portefeuille = somme de tous vos achats de crypto depuis le début (toutes cryptos confondues)
— Valeur totale du portefeuille = valeur en euros de TOUTES vos cryptos au moment de la vente
Exemple d'application
Vous avez investi au total 20 000 € en crypto depuis vos débuts. Au moment où vous vendez 0,1 BTC, votre portefeuille total vaut 35 000 €. Vous vendez votre 0,1 BTC pour 8 000 €.
-
Prix d'acquisition proportionnel = 20 000 × 8 000 / 35 000 = 4 571 €
-
Plus-value = 8 000 − 4 571 = 3 429 €
-
Impôt = 3 429 × 31,4 % = 1 077 €
Cette formule est appliquée à chaque vente imposable de l'année. C'est précisément pour pouvoir faire ce calcul que vous avez besoin du tableau de suivi.
6. Le tableau Excel de suivi fiscal — mode d'emploi
Un fichier Excel pré-rempli avec toutes les formules est fourni en téléchargement avec cet article. Voici comment le compléter tout au long de l'année.
Téléchargez notre tableau fiscal pré-rempli ici
Les informations à saisir pour CHAQUE transaction
| Colonne | Information à saisir | Exemple | Obligatoire ? |
|---|---|---|---|
| Date | Date de la transaction | 15/03/2025 | ✅ Oui |
| Type | ACHAT ou VENTE | VENTE | ✅ Oui |
| Crypto | Nom de la cryptomonnaie | Bitcoin (BTC) | ✅ Oui |
| Quantité | Nombre de tokens achetés/vendus | 0,2 | ✅ Oui |
| Prix unitaire (€) | Prix en euros au moment de la transaction | 90 000 € | ✅ Oui |
| Montant total (€) | Quantité × Prix unitaire | 18 000 € | ✅ Automatique |
| Plateforme | Où la transaction a eu lieu | Bitvavo | ✅ Oui |
| Valeur portefeuille (€) | Valeur totale de TOUT votre portfolio au moment de la vente | 95 000 € | ✅ Pour les ventes |
| Prix total acquisition | Somme cumulée de tous vos achats depuis le début | 42 000 € | ✅ Automatique |
| Plus/moins-value | Résultat calculé selon la formule PAMP | -7 500 € | ✅ Automatique |
| Justificatif | Numéro du relevé ou capture d'écran archivée | Bitvavo_nov2025_001 | ⚠ Recommandé |
Les informations clés à noter pour chaque vente
-
La date précise de la vente (jour/mois/année) — obligatoire sur le formulaire 2086
-
Le prix en euros reçu — votre relevé de compte bancaire ou l'historique de la plateforme
-
Le cours du Bitcoin (ou autre crypto) au moment exact de la vente — prenez une capture d'écran de CoinGecko ou CoinMarketCap
-
La valeur totale de TOUT votre portefeuille à ce moment — essentiel pour la formule PAMP
-
Le justificatif : exportez l'historique de transaction de votre plateforme et archivez-le
L'astuce de la capture d'écran
Chaque fois que vous réalisez une vente, prenez immédiatement une capture d'écran montrant : la transaction sur votre exchange (montant, date, prix), et le cours du moment sur CoinGecko. Classez ces captures dans un dossier par année. En cas de contrôle fiscal, vous aurez des preuves irréfutables de chaque transaction.
7. Comment déclarer une moins-value sur le formulaire 2086
Le circuit de déclaration en 3 étapes
Étape 1 — Formulaire 2086 : Renseignez chaque cession imposable de l'année (date, prix de cession, prix d'acquisition proportionnel calculé via la formule PAMP). Le formulaire calcule automatiquement le résultat de chaque cession et en fait le total. Si le solde est négatif, c'est une moins-value globale.
Étape 2 — Report sur la 2042 C : Le résultat du formulaire 2086 se reporte automatiquement sur le formulaire 2042 C complémentaire, case 3BN (si moins-value) ou 3AN (si plus-value). Si vous déclarez en ligne sur impots.gouv.fr, ce report est automatique.
Étape 3 — Aucun remboursement, mais aucun impôt : Si vous avez une moins-value globale (case 3BN remplie), vous ne payez aucun impôt crypto pour cette année. Le fisc acte votre perte mais ne vous rembourse pas.
✅ Déclarer même les années de pertes est obligatoire
Même si vous avez uniquement des moins-values et que vous ne payez aucun impôt, vous devez quand même remplir le formulaire 2086 et déclarer vos cessions. L'absence de déclaration alors que vous avez réalisé des ventes est une irrégularité fiscale. De plus, la case 3BN prouve légalement vos pertes — même si elles ne sont pas reportables.
8. La stratégie du tax-loss harvesting : réaliser volontairement des moins-values
C'est une stratégie légale utilisée par les investisseurs avertis, surtout en fin d'année. Si vous avez des plus-values réalisées en 2025 et que vous avez des positions perdantes non encore vendues, vous pouvez vendre volontairement ces positions avant le 31 décembre pour générer des moins-values qui compensent vos gains.
Exemple concret
Vous avez vendu du Bitcoin en mars 2025 avec 10 000 € de plus-value. En décembre 2025, vous avez de l'Ethereum en moins-value latente de 4 000 €. Vous vendez cet Ethereum avant le 31 décembre 2025 :
-
Solde net 2025 : 10 000 − 4 000 = 6 000 € de plus-value nette
-
Impôt : 6 000 × 31,4 % = 1 884 € (au lieu de 3 140 € sans la stratégie)
-
Économie : 1 256 €
⚠ Attention : vous vendez réellement vos cryptos
Le tax-loss harvesting implique de vendre effectivement vos positions perdantes. Vous réalisez donc la perte. Si vous pensez que ces cryptos vont remonter, vous pouvez les racheter immédiatement après — contrairement aux actions en France où le délai de 30 jours s'applique, il n'existe pas de règle de wash-sale pour les cryptos en droit français à ce jour.
9. Les outils pour automatiser le suivi fiscal
Si vous avez de nombreuses transactions, faire tout ça à la main est fastidieux. Des outils spécialisés existent pour automatiser le calcul et générer votre formulaire 2086 pré-rempli.
-
Waltio (waltio.com) : le plus utilisé en France. Connecte vos exchanges via API, calcule automatiquement vos plus-values et moins-values selon la méthode PAMP, génère le formulaire 2086. Gratuit jusqu'à un certain nombre de transactions, puis payant (~49 €/an).
-
Koinly (koinly.io) : alternative internationale très complète. Compatible avec 700+ exchanges et wallets. Génère des rapports fiscaux conformes au droit français.
-
CoinTracking (cointracking.info) : très complet, interface plus complexe. Recommandé pour les traders actifs avec de nombreuses plateformes.
Notre recommandation
Pour la plupart des particuliers avec quelques dizaines de transactions par an, notre tableau Excel suffit et est gratuit. Pour ceux qui ont des centaines de transactions sur plusieurs plateformes, Waltio est le meilleur investissement : quelques dizaines d'euros pour éviter des heures de calcul et des erreurs potentiellement coûteuses.
Téléchargez notre tableau fiscal pré-rempli ici
Résumé : les 5 règles à retenir
| Règle | Ce qu'il faut faire |
|---|---|
| 1. Enregistrer CHAQUE transaction | Achat, vente, plateforme, prix en euros, date — immédiatement après la transaction |
| 2. Noter la valeur du portefeuille à chaque vente | Indispensable pour la formule PAMP — prenez une capture d'écran |
| 3. Déclarer même les moins-values | Formulaire 2086 obligatoire même si vous ne payez aucun impôt |
| 4. Utiliser les moins-values dans la même année | Elles ne se reportent PAS sur l'année suivante — profitez-en en 2025 |
| 5. Conserver tous les justificatifs | Minimum 3 ans, idéalement 10 ans — relevés exchanges + captures d'écran |
La moins-value crypto est votre alliée fiscale — à condition de la déclarer correctement et d'avoir les preuves pour l'étayer. Un tableau de suivi rigoureux tout au long de l'année est la seule façon de ne pas laisser de l'argent sur la table lors de votre déclaration.
Téléchargez notre tableau Excel de suivi fiscal ci-joint pour commencer à tracer toutes vos transactions dès aujourd'hui — et retrouvez notre guide complet sur la fiscalité crypto pour tout savoir sur la déclaration de vos plus-values.
⚠ Avertissement
Cet article est informatif et éducatif. Il ne constitue pas un conseil fiscal ou juridique. La réglementation fiscale évolue chaque année — vérifiez toujours sur impots.gouv.fr. En cas de situation complexe (nombreuses transactions, montants importants, minage), consultez un expert-comptable spécialisé en actifs numériques.
Publié le:
Default category
Articles similaires
-
 Binance suspend ses services en France et en Europe au 1er juillet 2026 : vos fonds sont-ils en danger ? Que faire ?
C'est l'annonce qui a choqué des millions d'utilisateurs en France et en Europe cette semaine. Panique, inquiétude,...En savoir plus
-
 Le minage de cryptomonnaies est-il légal en France en 2026 ?
C'est l'une des premières questions que se posent les personnes qui souhaitent se lancer dans le minage de Bitcoin...En savoir plus
-
 Comment déclarer et payer ses impôts sur les gains de minage crypto en France en 2026 ?
Vous minez du Bitcoin, du Kaspa ou d'autres cryptomonnaies depuis la France ? Vous devez déclarer ces revenus au...En savoir plus
-
 C'est quoi le minage de Bitcoin en 2026 ? Le guide complet pour débutants
Vous avez entendu parler du minage de Bitcoin mais vous ne savez pas vraiment ce que c'est ? Vous vous demandez si...En savoir plus
-
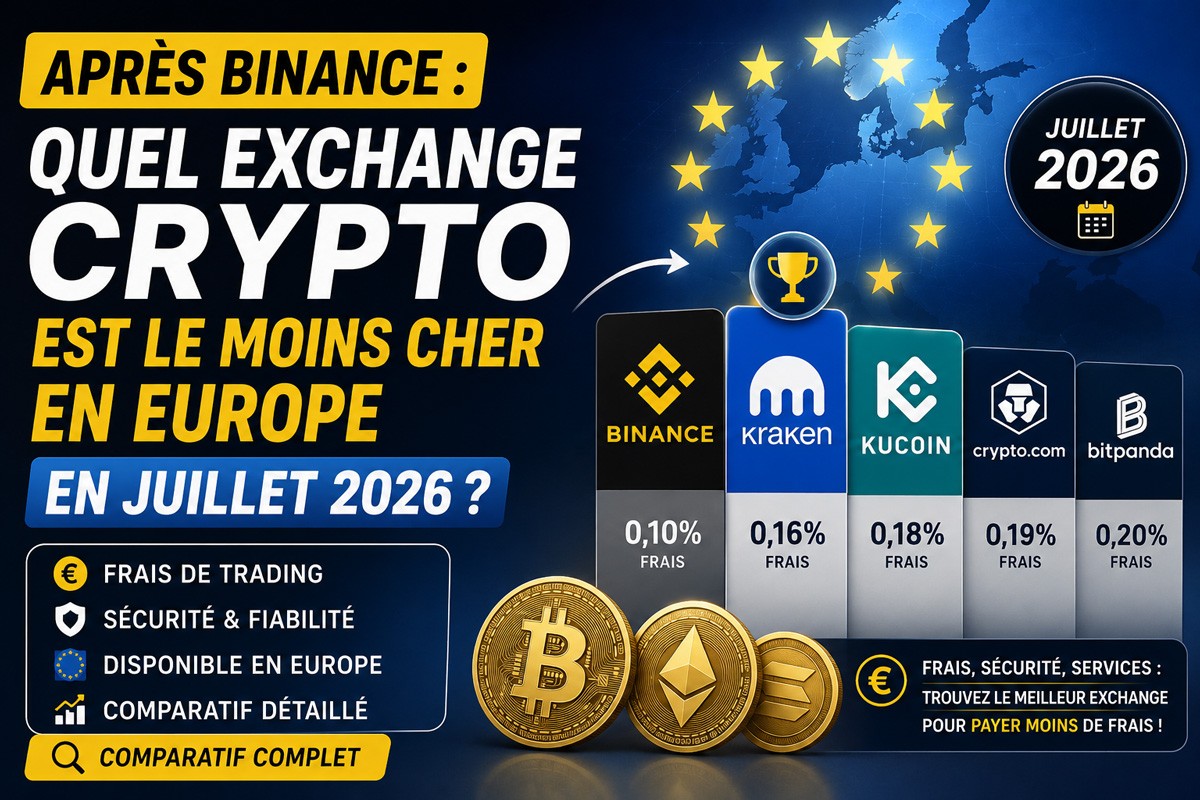 Après Binance : quel exchange crypto est le moins cher en Europe en juillet 2026 ? Comparatif complet
Depuis le 1er juillet 2026, Binance a suspendu ses services en France et dans l'Union Européenne, faute d'agrément...En savoir plus
Laissez un commentaire